Dein Fonds sagt dir nicht, was du besitzt. Deine Vermögensübersicht jetzt schon.

Letzte Woche hat die App gelernt, dir zu sagen, was du als Nächstes kaufst. Diese Woche hat sie die Frage gelernt, die darunter liegt und schwerer ist: Was besitzt du eigentlich schon?
Nimm die übliche Aufstellung. Eine Eigentumswohnung auf Kredit, eine betriebliche Altersvorsorge, ein Welt-ETF, ein bisschen Krypto. Rechne dir daraus aus, wie viel von deinem Geld am amerikanischen Aktienmarkt hängt. Aus einer Liste von Kontoständen bekommst du diese Zahl nicht. Der ETF steckt unter der Haube zu über sechzig Prozent in den USA. Der Vorsorgefonds veröffentlicht ein Factsheet, das du noch nie geöffnet hast. Die Wohnung ist zu hundert Prozent eine Straße. Die Aufschriften auf den Verpackungen zusammenzuzählen sagt dir gar nichts.
Eine Kachel, die in die Fonds hineinsieht
Auf der Vermögensseite, unter dem Ring nach Anlageklassen, steht jetzt eine Karte: „Wovon dein Vermögen abhängt“. Drei Ansichten hinter einem Schalter, Regionen, Branchen und Währungen, und jede sieht durch deine Fonds und Renten hindurch statt auf sie drauf. Aktien, ETFs, Altersvorsorge, Immobilien, Bargeld, Anleihen, Edelmetalle, Krypto, Versicherungen und die eigenen Werte von letzter Woche gehen alle hinein.
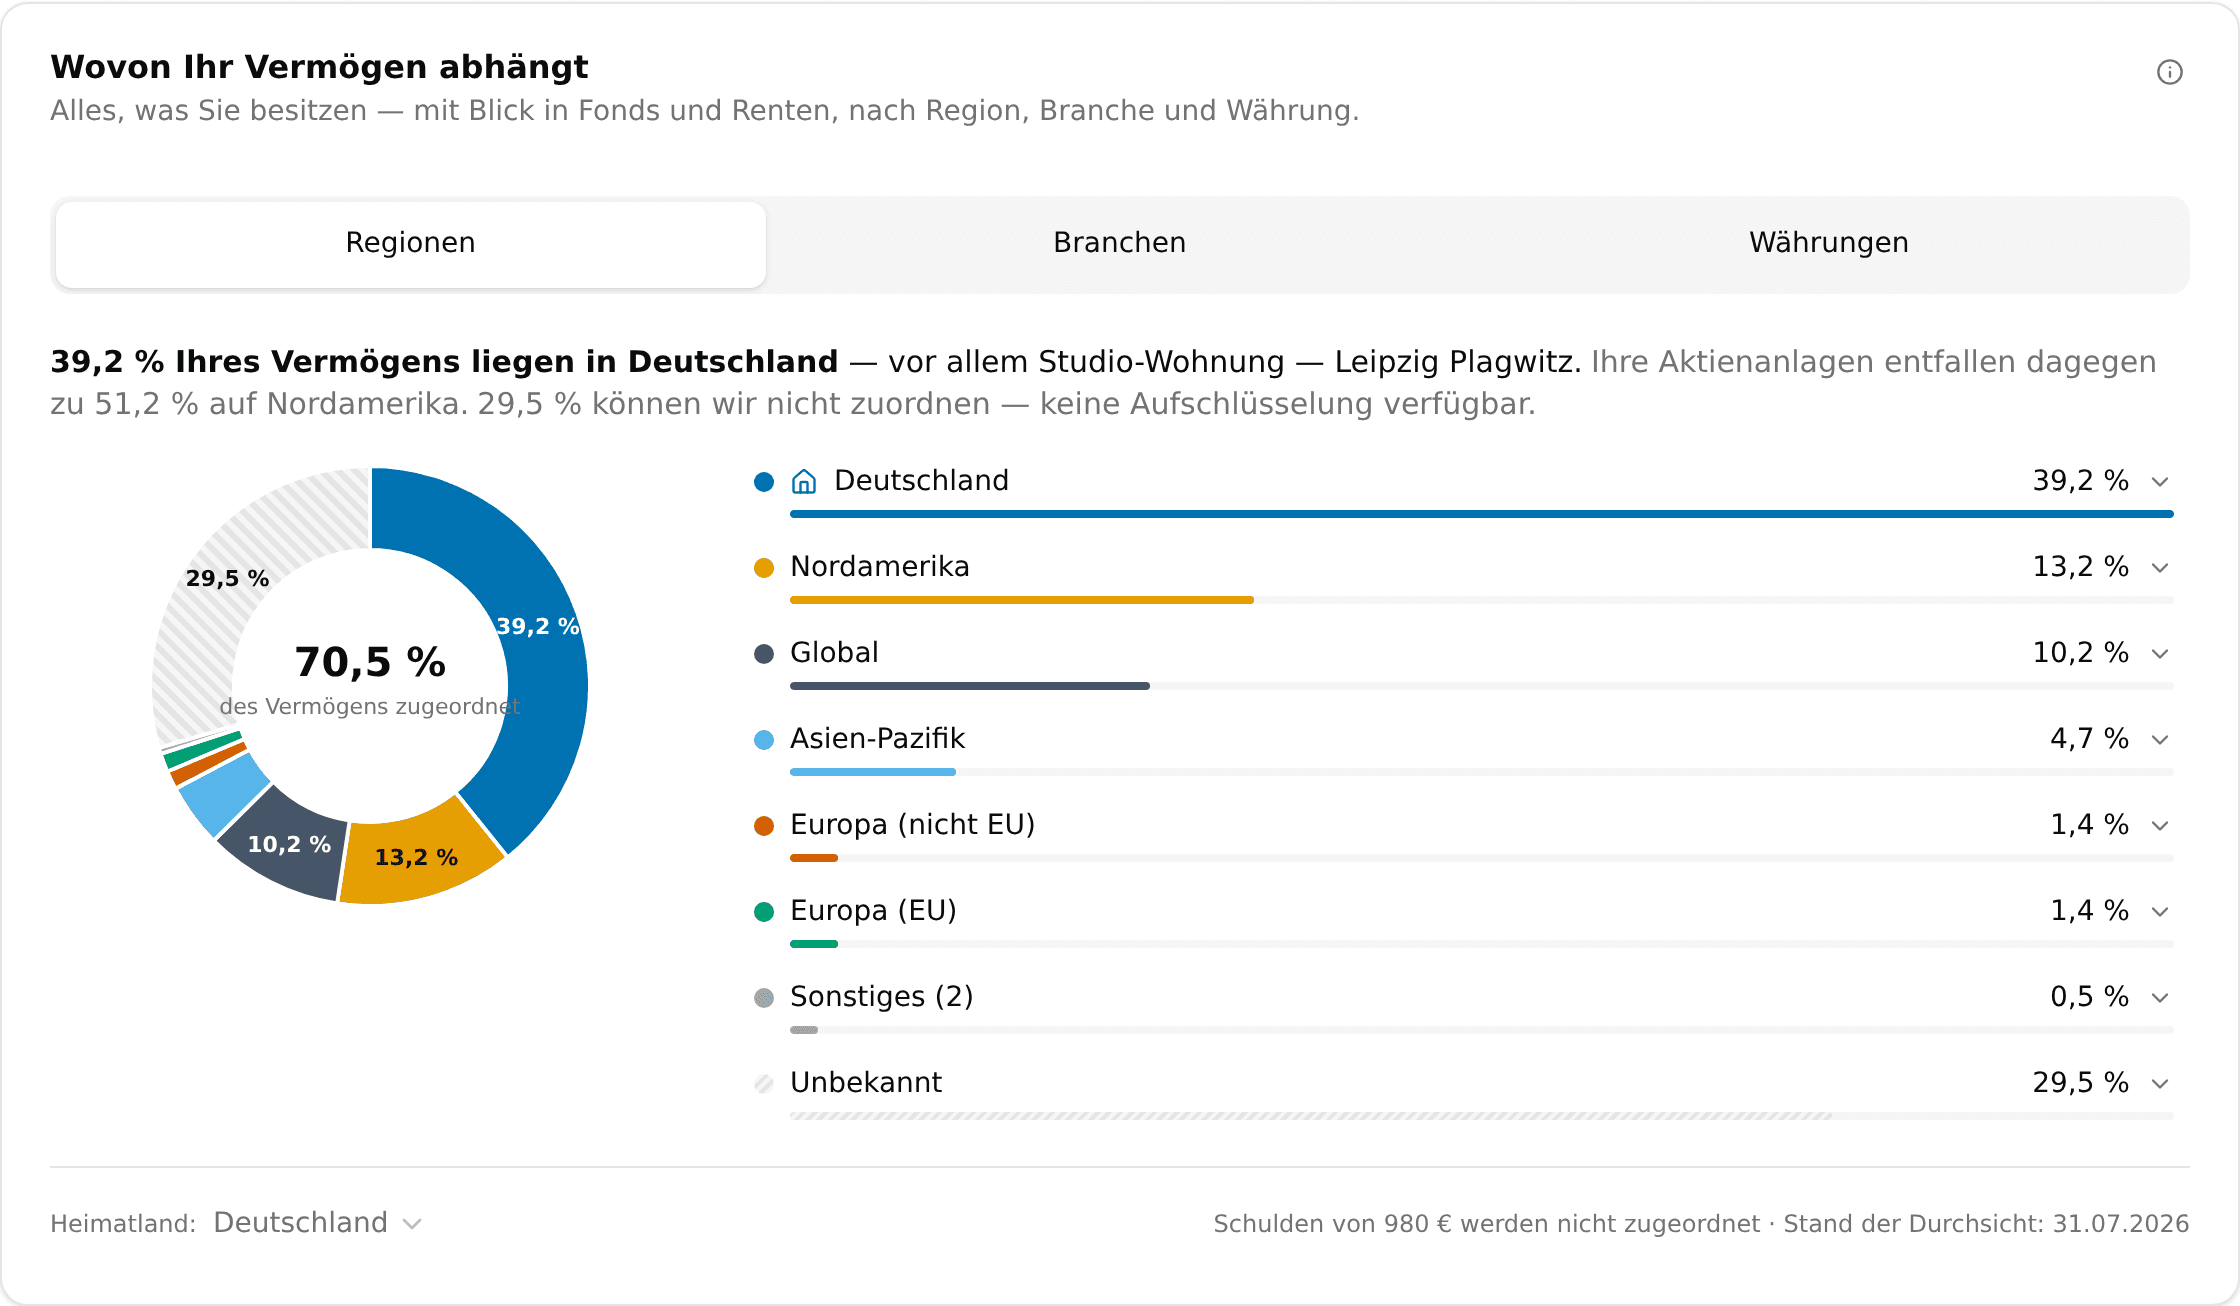
Klick auf eine Zeile und sie klappt auf: welche Positionen dich in diese Region gebracht haben und auf welcher Grundlage. Immer nur eine Zeile gleichzeitig, denn sechs offene Akkordeons sind keine Antwort, sondern ein Aktenschrank. Die Auswahl unten schneidet dein Heimatland aus seinem Kontinent heraus. „Europa, 40 %“ liest sich anders, wenn du weißt, dass 39 dieser Punkte die Wohnung sind, in der du schläfst.
Der Satz ganz oben auf der Kachel ist der Teil, den ich wirklich lesen würde. Im deutschen Demo steht dort, dass 39,2 % des Vermögens in Deutschland liegen, vor allem eine Studio-Wohnung in Leipzig Plagwitz, und im selben Atemzug, dass 51,2 % der Aktienanlagen auf Nordamerika entfallen. Beides stimmt gleichzeitig. Keines von beidem steht in einer Kontoübersicht.
Schau es dir ohne Konto im Live-Demo an — die Kachel sitzt unter dem Ring nach Anlageklassen.
Eine Regel, die ich auch an der Theke verteidigen würde: Nichts wird hochgerechnet, damit der Kreis rund aussieht. Im deutschen Demo lassen sich 29,5 % nicht zuordnen, weil ein Fonds überhaupt keine Aufschlüsselung veröffentlicht, und der Ring zeichnet diesen Teil schraffiert und schreibt dazu, warum. Ihn auf die Teile zu verteilen, die ich kenne, hätte eine rundere Zahl ergeben und eine Lüge.
Krypto hat den Steuer-Reiter bekommen
Auf der Krypto-Seite steht jetzt neben der Übersicht auch „Gewinn & Steuern“. Derselbe Ablauf, den das Aktiendepot schon hatte, bewusst kleiner.
Zieh einen Export von Binance, Coinbase, Kraken oder Bitstamp hinein, und sie liest die Datei und füllt dein Kaufjournal. Trifft sie auf ein Kürzel, das sie nicht identifizieren kann, gibt sie dir die Zeile zur Auswahl zurück, statt zu raten, denn eine falsch geratene Münze ist schlimmer als eine fehlende. Sind die Käufe drin, schätzt sie, was bei dir wirklich steuerpflichtig ist: vierundzwanzig Länder, jedes an seiner eigenen Quelle. Für Deutschland heißt das die Zwölfmonatsfrist und die Freigrenze von 1.000 € statt der Regel, die für deine Aktien gilt.
Rechner, die mit der Antwort anfangen
Der kostenlose FIRE-Rechner und der Rechner zu Kredit tilgen oder investieren haben dich beide die eine Zahl suchen lassen, für die es sie überhaupt gibt. Die FIRE-Zahl war eine kleine Pille, das Urteil beim Kredit eine Schleife auf der zweiten Karte, zwei Bildschirme unter dem Feld, in das du gerade getippt hattest. Beide fangen jetzt mit der Antwort an: deine FIRE-Zahl als Zahl, mit der Rechnung darunter, und ein Satz, der sagt, welcher Weg besser abschneidet und um wie viel, in heutigem Geld. Liegen beide weniger als fünf Prozent auseinander, steht genau das da, statt dass aus Rauschen ein Sieger gekürt wird.
Und die Zahlen sehen endlich nach der Seite aus, auf der sie stehen. Prozentwerte erschienen nicht immer im Format der Sprache, und wer 6,8 in ein Zinsfeld tippte, bekam 06,8 zu sehen.
Eine kleinere Sache noch: Eine Immobilie, die in einer anderen Währung geführt wird, wird überall dort umgerechnet, wo sie aufsummiert wird, statt stillschweigend als Betrag in deiner Hauswährung zu zählen.
Woran ich als Nächstes sitze
Der Broker-Import kommt mit Auszügen, in denen Währungen gemischt sind, immer noch schlecht zurecht, und das steht ganz oben. Die Budgets brauchen einen ordentlichen Durchgang. Die Android-App wird weiter gebaut. Und die Dividendensteuer, die ich jetzt in drei Beiträgen hintereinander versprochen habe, also kommt sie diese Woche oder ich höre auf, sie zu erwähnen.
Die Lehre der Woche kam aus der Steuerarbeit beim Krypto, und ich hätte fast die falsche daraus gezogen. In siebzehn dieser Länder wird Krypto genau wie Aktien besteuert, die Krypto-Regel verweist dort also einfach auf die Aktien-Regel. Das überall zu tun wäre weniger Code gewesen und in Deutschland still falsch, weil zwölf Monate Haltedauer die Antwort komplett verändern. Fünf weitere Länder sind gar nicht abgebildet, und dort zeigt der Reiter deine Gewinne und versteckt jede Steuerzahl hinter einem Satz, der das sagt. Ein gemeinsamer Weg, der meistens richtig ist, ist schlechter als zwei getrennte, weil die Fälle, in denen er falsch liegt, sich nie melden.
Mir ist lieber, die App sagt dir, dass sie es nicht weiß. Nächste Woche soll sie mehr wissen.
Bleib informiert
Erhalte Hinweise auf neue Artikel und Build-in-Public-Updates zu MFFT.
Bereit, das umzusetzen?
Verfolge deine Finanzen ab heute und bring diese Tipps in die Praxis.
- Kontoauszüge in Sekunden importieren
- KI-gestützte Kategorisierung
- Klare Visualisierungen
- Finanzziele setzen und verfolgen
Ähnliche Artikel
 Build In Public
Sag der App deine Zielaufteilung. Sie sagt dir, was du diesen Monat kaufst.
Auf der Depotseite gibt es einen vierten Reiter, der deine Zielaufteilung nimmt und dir sagt, was du diesen Monat in ganzen Anteilen kaufst. Das Nettovermögen hat endlich einen Platz für das Auto und die Firmenanteile, und Konten umsortieren geht jetzt auch am Handy.
 Build In Public
MFFT hat Pfund und Rand gelernt. Ein zu langer Fondsname hätte es fast verhindert.
Das britische Steuerjahr beginnt am 6. April und MFFT weiß das endlich, südafrikanische Rand lesen sich nicht mehr hundertmal zu hoch, und dein nicht investiertes Guthaben hat jetzt genau ein Zuhause statt zwei.
 Build In Public
Ich habe geschrieben, du sollst keine Broker-Auszüge mehr hochladen. Ab dieser Woche musst du nicht.
Dein Broker füllt das Portfolio jetzt selbst aus, von Bauart her nur lesend, und das Guthaben, das dort liegt, zählt endlich mit. Dazu ein Abdeckungs-Abzeichen, das die ganze Zeit etwas anderes bedeutet hat.
 Build In Public
Ich habe den Code gelöscht, der geraten hat, was in deinen Fonds steckt
Ich habe deine Fonds aufgeklappt, damit du siehst, was wirklich darin steckt, und dann die Hälfte davon gelöscht, weil sie geraten hat. Dazu Versicherungen als echter Teil deines Nettovermögens und eine Seite, die endlich sagt, wie breit du aufgestellt bist.
 Build In Public
Meine Finanzfreiheit kostet jetzt Geld. Der schwerste Teil war ein einziger Absatz.
Diese Woche kann man Meine Finanzfreiheit tatsächlich bezahlen. Der Code dafür war an einem Nachmittag fertig, der Absatz mit dem Preis hat vier Tage gedauert. Dazu acht Einstellungs-Tabs, aus denen vier wurden, ein Löschknopf, der für Google-Konten nie funktioniert hat, und 132 neue Fonds.